“Arrendar é deitar dinheiro à rua”? Feitas as contas a 30 anos: 436 mil euros a favor de comprar (mas com asterisco)
Fizemos as contas a 30 anos para um casal com um T2: os dois pagam valores parecidos, mas só um fica com a casa. Mas há um asterisco.
Em Portugal há três temas que estragam qualquer jantar de família: futebol, política e a pergunta "então, ainda estás a pagar renda?". De um lado da mesa, o tio garante que "arrendar é deitar dinheiro à rua". Do outro, o primo que vive em Berlim jura que "comprar casa é prenderes-te a uma dívida de 30 anos". Decidimos acabar com a discussão da única forma que conhecemos: a fazer as contas, como se fôssemos um casal de 30 anos a decidir hoje.
A pergunta: imagina dois casais iguais a olhar para o mesmo T2. Um compra, o outro arrenda, e ambos lá ficam 30 anos. No fim, quanto pagou cada um pela casa onde viveu, e com quanto ficou cada um?
Feitas as Contas
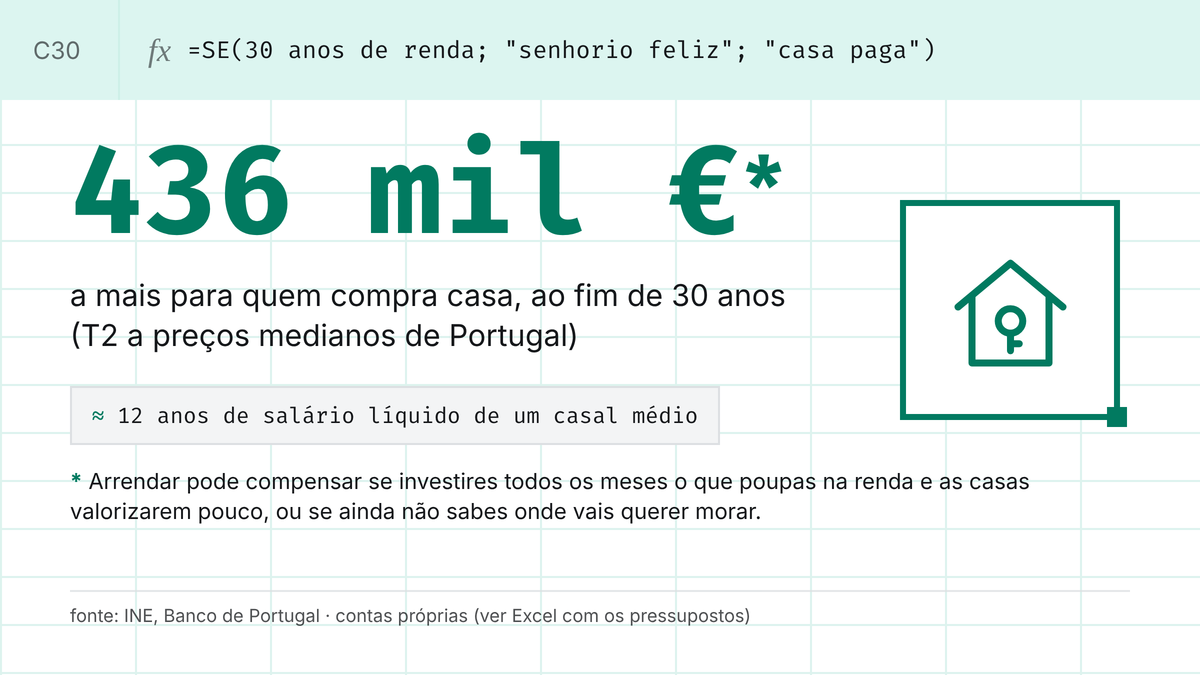
Num T2 com o preço mediano por m² de Portugal, os dois casais pagam valores parecidos ao longo de 30 anos: 338 mil euros em rendas de um lado, 415 mil entre entrada, escritura e prestações do outro. A diferença está no que fica no fim: quem compra tem uma casa paga que vale 513 mil euros; quem arrenda, cerca de 78 mil euros na conta, entre a entrada que nunca gastou e o que pagou a menos. Comprar deixa o casal com cerca de 436 mil euros a mais.
Agora o asterisco: arrendar passa à frente se a diferença entre a renda e a prestação for religiosamente investida todos os meses durante 30 anos e o preço das casas subir pouco.
E em Lisboa, para um casal com o salário médio, a pergunta já é outra e mais dolorosa: dá para comprar?
E tu, como é que isto se compara com a tua realidade? Abaixo mostramos o detalhe das contas.
A análise por trás dos números
Os dois casais têm 30 anos e o T2 tem 80 m². Fizemos a conta como a vida muitas vezes é: nenhum dos casais investe o dinheiro que lhe sobra ao fim do mês, que fica simplesmente na conta (quando sobra). Mais à frente vemos o que muda se quem arrenda investir.
Os pressupostos:
- Preço da casa: 211 mil euros (2.641 €/m², valor mediano de avaliação bancária por m² de um T2, INE, maio 2026)
- Renda: 757 euros por mês (9,46 €/m², valor mediano dos novos contratos, INE, 1.º trimestre 2026), a subir 2% por ano, o limite legal para quem fica na mesma casa
- Entrada de 10% e crédito a 30 anos com taxa de juro de 3% (taxa média dos novos créditos, Banco de Portugal, agosto 2026): prestação de 802 euros por mês
- IMT e Imposto do Selo da compra: zero, graças à isenção para jovens até aos 35 anos (casas até 330.539 euros)
- Escritura, registo, avaliação e Imposto do Selo do crédito: cerca de 2.400 euros (estimativa própria)
- IMI (isento nos 3 primeiros anos), condomínio (40 euros por mês), seguros (45 euros por mês) e obras (0,5% do valor da casa por ano): estimativa própria
- A casa valoriza 3% por ano (estimativa própria)
- Quem arrenda deduz 15% da renda no IRS, até 1.000 euros por ano
No primeiro ano, comprar custa cerca de 975 euros por mês, contra 673 euros de renda já com a dedução do IRS. Ao fim de 30 anos, quem arrenda pagou 338 mil euros em rendas. Quem comprou pagou 415 mil, contando com a entrada e a escritura, ou seja, mais 76 mil euros. Então é melhor arrendar, certo?
Nem por isso: o que conta é o que fica no fim
Quem compra tem uma casa paga que vale 513 mil euros. Quem arrenda tem cerca de 78 mil euros na conta, entre a entrada que nunca chegou a gastar e o que foi pagando a menos, e um senhorio que se lembrou dele religiosamente todos os meses, durante 30 anos (e que, tudo indica, se vai continuar a lembrar dele nos próximos 30).
Ao longo da vida, os dois casais pagam valores parecidos pela casa onde vivem. Só um deles fica com ela no fim.
Ah, então agora está claro: é sempre melhor comprar, certo?
E se quem arrenda investir a diferença? É o argumento clássico de quem defende arrendar. Se o casal investir a entrada e o que poupa todos os meses num ETF de índice global (um fundo que junta milhares de empresas do mundo inteiro, a 7% por ano assumidos), chega aos 350 mil euros. A opção de comprar casa continua a ganhar, por 164 mil. Arrendar só passa à frente se, além de investir com disciplina durante 30 anos (são 360 meses seguidos sem que as férias, o carro novo ou a Black Friday se metam no caminho), as casas subirem pouco (ou seja, menos do que os 3% por ano que assumimos):
- Se as casas subirem 2% por ano: comprar ainda ganha, por 47 mil euros.
- Se as casas subirem 1% por ano: arrendar e investir ganha, por 40 mil euros.
- Se o crédito for a 4% em vez de 3%: comprar ainda ganha, por 60 mil euros.
Nota sobre Lisboa: na cidade de Lisboa, o mesmo T2 custa 423 mil euros (preço mediano das casas vendidas, INE, 1.º trimestre 2026) e a renda de um contrato novo anda nos 1.394 euros. A prestação seria de 1.606 euros, 54% do rendimento de um casal médio, e a renda levaria 47%. Na cidade, a pergunta muitas vezes já não é "arrendar ou comprar?", mas sim "será que consigo comprar?". Spoiler: com o salário médio, o banco diz que não.
E na prática?
- Se estás a pensar comprar antes dos 35: a isenção de IMT e de Imposto do Selo é o maior empurrão que o Estado dá a quem compra a primeira casa. Vale a pena confirmar as condições antes de fazer anos, e pedir também a isenção de IMI, que não é automática.
- Se preferes arrendar: só compensa se a diferença for investida de forma automática, no dia em que cai o ordenado, antes que ele tenha tempo de ir às compras. Um ETF de índice global dá mais a longo prazo, mas tem altos e baixos. Os Certificados de Aforro não perdem valor, mas rendem menos, e com menos rendimento a vantagem de comprar ainda aumenta.
- Enquanto juntas a entrada: os cerca de 24 mil euros não precisam de ficar parados na conta à ordem. Depósitos a prazo ou Certificados de Aforro protegem-nos melhor da inflação até ao dia da escritura.
Isto não é aconselhamento financeiro - são contas para te ajudar a pensar. A escolha certa depende da tua situação, do teu prazo e do risco que aceitas correr.
O que não cabe na conta
Comprar ou arrendar não é só uma conta. Há coisas que nenhum Excel mede: a liberdade de aceitar um emprego noutra cidade sem ter de vender casa primeiro, ou a de ligar ao senhorio quando o esquentador avaria em vez de abrir a carteira. Do outro lado, há a tranquilidade de saber que ninguém te pede a casa de volta no fim do contrato, e de poderes pintar a sala da cor que quiseres sem pedir autorização a ninguém. E há o risco: quem compra põe quase todo o património num só sítio (literalmente), e uma subida da Euribor ou uma mudança de vida podem apertar as contas durante anos. Para quem sabe que vai mudar de cidade daqui a pouco tempo, arrendar faz todo o sentido. Para quem quer ficar, os números são estes.
Como sempre, se quiseres ter acesso ao ficheiro com o detalhe das contas feitas, podes contactar-nos aqui.
Nota de transparência: este cálculo é um exercício analítico e recreativo, e não é aconselhamento financeiro. Embora os valores procurem ser o mais exatos e realistas possível, com base em fontes oficiais e preços de mercado, são naturalmente uma aproximação. Cada família tem o seu contexto, as suas prioridades e especificidades próprias que alteram a conta final.
Se gostas deste tipo de número, subscreve a newsletter "Esta semana em números" - todas as semanas mandamos um destes.