Achas que o teu dinheiro está seguro num depósito a prazo? Feitas as contas, perdeu 8 mil euros sem sair do banco
Escrevemos isto no final de setembro de 2026. Os bancos portugueses nunca receberam tanto dinheiro em depósitos a prazo: só em julho, as famílias aplicaram quase 14 mil milhões de euros, um recorde. A sensação é boa. O dinheiro está “no banco”, seguro, a render. Pelo menos no extrato do final do mês.
Mas render não é o mesmo que crescer. Se os juros forem mais baixos do que a subida dos preços (aka inflação), o número na conta sobe, mas aquilo que ele compra desce: é como correr numa passadeira que anda para trás: cansa na mesma mas não sais do sítio.
A pergunta que quisemos responder: quanto valem mesmo 100 mil euros num depósito a prazo em Portugal daqui a 10 anos, quando precisares deles?
Feitas as Contas
Fomos calcular o que acontece a 100 mil euros aplicados durante 10 anos à taxa média dos depósitos em Portugal, depois dos impostos e da inflação, e comparámos o resultado com as alternativas mais comuns no mercado.
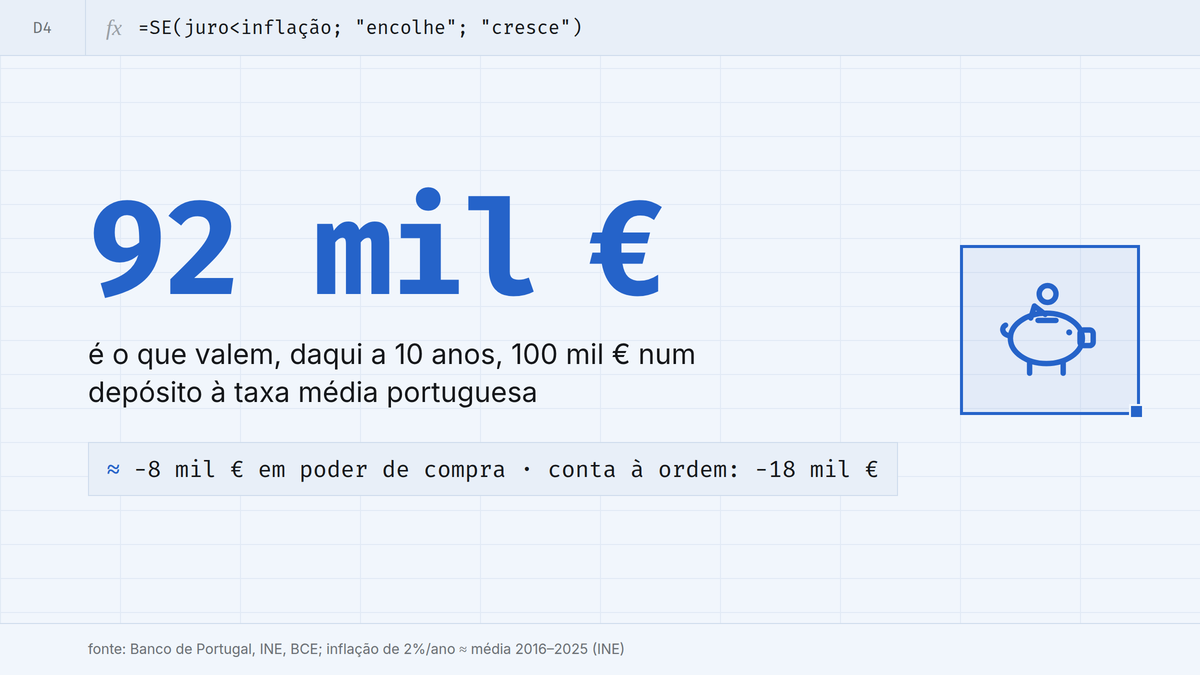
O resultado? No extrato de conta, os 100 mil euros passam a cerca de 112 mil euros. Mas, em poder de compra real, valem sensivelmente 92 mil euros de hoje. Ou seja: o teu dinheiro “seguro” perdeu 8 mil euros de poder de compra sem nunca sair do banco.
Para pôr isto em perspetiva: 8 mil euros equivalem a uns 10.000 cafés tomados ao balcão. E se o dinheiro ficar parado na conta à ordem, a perda de poder de compra dispara para quase 18 mil euros (imagina a quantidade de cafeína que perdes aqui!).
E tu, como é que isto se compara com a tua realidade? Abaixo mostramos o detalhe das contas.
A análise por trás dos números
- O que paga um depósito em Portugal: em julho de 2026, a taxa média dos novos depósitos a prazo das famílias foi de 1,59% (fonte: Banco de Portugal). Na zona euro, a média foi de 2,14% (fonte: BCE). Portugal está entre os cinco países que pior pagam - já não bastava os salários também serem curtos. Os pressupostos do cálculo:
- Poupança inicial: 100 mil euros, sem mexer durante 10 anos
- Imposto sobre os juros: 28% de IRS, o que transforma 1,59% bruto em cerca de 1,14% líquido
- Inflação média: 2% ao ano (meta oficial do Banco Central Europeu)
- Taxas: assumidas constantes durante os 10 anos (simplificação analítica)
- Porque é que o dinheiro encolhe: 1,14% de juro líquido contra 2% de inflação dá uma perda de quase 1% ao ano em poder de compra. Parece pouco, mas ao fim de 10 anos o efeito acumulado dá os tais 8 mil euros evaporados.
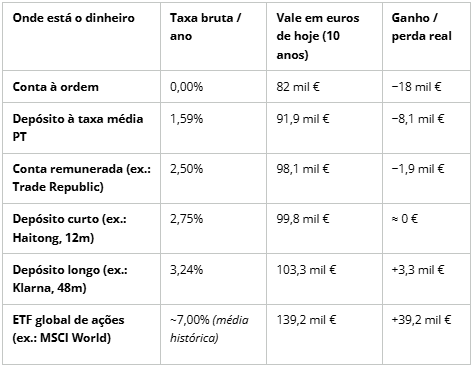
- As alternativas, lado a lado: Colocámos as opções mais comuns numa simulação a 10 anos para ver quanto valem, na prática, 100 mil euros em poder de compra atual (assumindo a inflação média de 2% ao ano e imposto de 28% sobre os juros obtidos):
O que muda de uma opção para a outra
- Depósitos com taxas mais altas (ex.: Haitong, Klarna): Não foi fácil dar com eles, tivemos de vasculhar os cantos mais escondidos do mercado para encontrar rentabilidades decentes, mas elas existem — e vêm com a mesma rede de segurança dos Depósitos Bancários tradicionais: o teu capital está protegido até 100.000 € por titular e por instituição através do Fundo de Garantia de Depósitos (FGD) — o FDG português no caso do Haitong, e o sueco no caso da Klarna.
- Prazos e IRS: Na Klarna, a taxa sobe com a maturidade (chega aos 3,24% a 48 meses), mas o dinheiro fica imobilizado até ao fim do prazo. Nesta FinTech não há retenção na fonte, por isso os juros têm de ser declarados por ti no IRS do ano seguinte.
- A regra dos 100 mil euros : O FGD cobre o capital mais os juros acumulados até ao limite de 100.000 €.
- Contas remuneradas (ex.: Trade Republic): Pagam a taxa de depósito do Banco Central Europeu (2,5%) e têm liquidez total (podes retirar o dinheiro a qualquer momento).
- O detalhe da garantia: A garantia de depósitos só cobre os primeiros 15 mil euros. No nosso exemplo de 100 mil euros, os restantes 85 mil euros ficam aplicados em Fundos do Mercado Monetário — ativos de baixo risco e liquidez diária, mas que não são depósitos tradicionais nem beneficiam de FGD.
- ETF de ações globais (ex.: MSCI World): É um fundo cotado que compra pequenas fatias de milhares de empresas por todo o mundo. A longo prazo rendeu historicamente muito mais, mas não tem qualquer garantia de capital.
- O detalhe da volatilidade: Tem oscilações reais. Em 2008 caiu cerca de 40% e em 2022 quase 18%. Com 100 mil euros aplicados, um ano como 2008 deixaria o teu saldo temporariamente nos 60 mil euros no papel. É uma solução para prazos longos (Mais de 5 anos), nunca para o teu fundo de emergência.
O que nos surpreendeu
A grande conclusão das nossas contas foi esta: bastou trocar de banco, mantendo rigorosamente o mesmo nível de risco e a garantia do estado, para passar de uma perda de 8 mil euros para a manutenção (ou até um pequeno ganho) do poder de compra.
No mundo dos depósitos em Portugal, ficar quieto tem um preço, e pode custa milhares de euros sem sair do sítio.
O dinheiro também tem prazo de validade
Não há uma resposta certa para toda a gente. O dinheiro para emergências deve estar num sítio seguro e à mão. O dinheiro para daqui a 10 anos aguenta mais risco. O que os números mostram é que “deixar o dinheiro ficar no banco” também é uma decisão, e custa dinheiro, só que não aparece no extrato.
Antes de pensar em investimentos complicados para fazer o dinheiro render, pode valer a pena olhar para o sítio mais aborrecido de todos: a taxa que o teu banco te paga. Às vezes, a jogada mais rentável do ano é uma simples transferência bancária.
Como sempre, se quiseres ter acesso ao ficheiro com o detalhe das contas feitas, podes contactar-me aqui.
Aviso importante: este artigo tem fins informativos e educativos e não é aconselhamento financeiro nem uma recomendação de compra ou de subscrição de qualquer produto. As marcas referidas (Haitong, Klarna, Trade Republic) são exemplos, não patrocínios: não temos qualquer relação comercial com elas. As taxas são as publicadas à data de escrita, mudam com frequência e podem ter condições (montantes, prazos, clientes novos). Confirma-as sempre no site de cada banco. A garantia de depósitos cobre até 100 mil euros por depositante e por banco, e não cobre fundos de investimento nem fundos do mercado monetário. Rentabilidades passadas não garantem rentabilidades futuras: os ETF de ações podem perder valor, incluindo parte do capital investido. A fiscalidade depende da situação de cada pessoa. Em caso de dúvida, fala com um profissional certificado.
Nota de transparência: este cálculo é um exercício analítico e recreativo. Embora os valores procurem ser o mais exatos e realistas possível com base em fontes oficiais e preços de mercado, as taxas, a inflação e a rentabilidade dos ETF são pressupostos para 10 anos e, por isso, uma aproximação. Cada pessoa tem os seus objetivos, prazos e tolerância ao risco, que alteram a conta final.
Gostas de ver a realidade traduzida em números claros, sem tabus e sem romantismos? Subscreve a newsletter “Feitas as Contas” e recebe regularmente uma análise pragmática ao custo das coisas no teu e-mail.
Fontes
- Taxas médias dos depósitos: Banco de Portugal (novos depósitos a prazo de particulares, julho de 2026); comparação com a zona euro (BCE, via Banco de Portugal)
- Taxa de depósito do BCE: Banco Central Europeu, decisão de 10/09/2026 (2,50%)
- Inflação: INE, IPC de agosto de 2026 (3,3%); meta do BCE (2%)
- Taxas de exemplo: sites da Klarna (vistos a 26/09/2026), do Haitong Bank e da Trade Republic (setembro de 2026)
- Garantia de depósitos: Fundo de Garantia de Depósitos (100 mil € por depositante e por banco)
- ETF: MSCI World, retornos anuais históricos (2008: −40,3%; 2022: −17,7%)