Porque estão as casas tão caras em Portugal? Feitas as contas, não há um culpado: há cinco
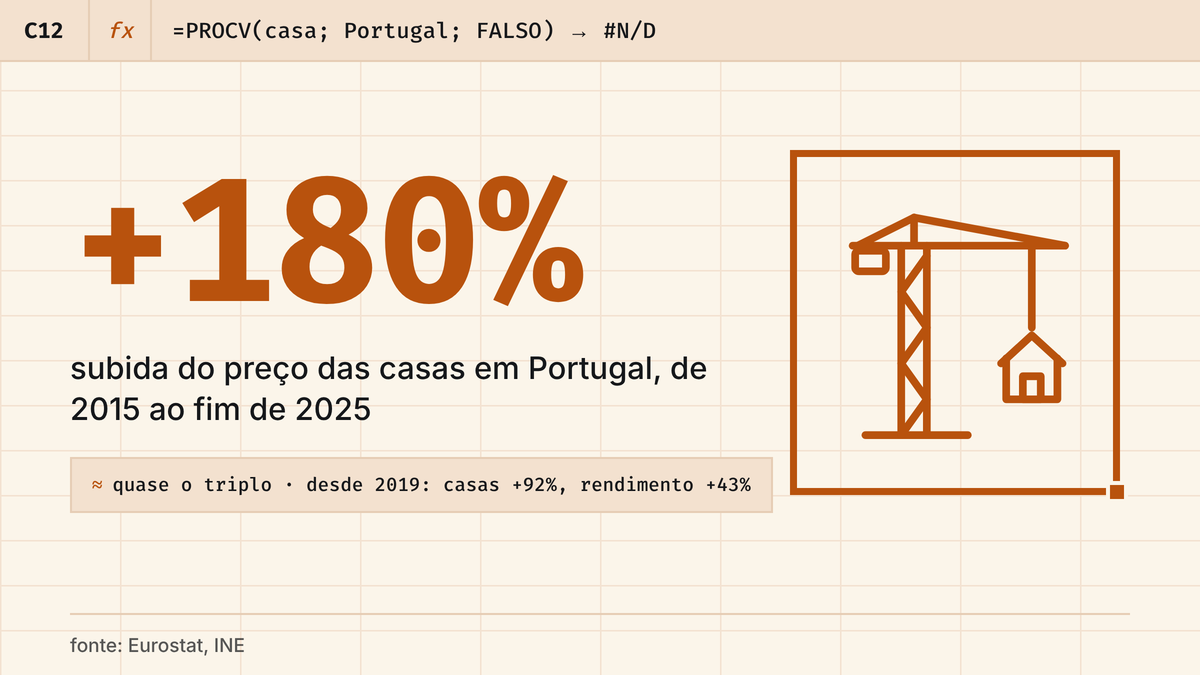
As casas em Portugal quase triplicaram desde 2015 (+180%). Fomos aos números oficiais: não há um culpado, há cinco motores. Vê a análise e usa o simulador
Abres a app de casas «só para espreitar». Um quarto de hora depois fechas, com um T1 sem varanda a pedir preço de moradia na Quinta da Marinha e a sensação de que o teu quarto em casa dos pais, afinal, até é espaçoso. Não és só tu: em Portugal sai-se de casa dos pais, em média, aos 28,9 anos, quase três anos mais tarde do que na média europeia (Eurostat).
A pergunta que quisemos responder: porque é que as casas ficaram tão caras, e tão depressa? E o que é que isso muda para quem está a tentar comprar a primeira?
Feitas as Contas
Desde 2015, o preço das casas em Portugal quase triplicou: +180% (Eurostat). Não há um vilão único. Há cinco motores a empurrar ao mesmo tempo: mais procura, uma década quase sem construção, obras mais caras e mais lentas, juros baixos durante anos e procura de fora em algumas zonas. Para quem está a juntar a entrada, o efeito resume-se numa frase: desde 2019, as casas subiram duas vezes mais depressa do que o teu ordenado.
E tu, como é que isto se compara com a tua realidade? Abaixo mostramos o detalhe das contas.
A análise por trás dos números
Os pressupostos:
- Preço das casas: +180% de 2015 ao fim de 2025 (Eurostat) e +92% de 2019 a 2025 (INE)
- Rendimento médio líquido: +43% de 2019 a 2025 (INE)
- Aumento da população de 2022 a 2025: cerca de 825 mil pessoas (INE)
- Casas novas concluídas de 2022 a 2025: cerca de 96 mil (INE)
- Pessoas por casa: 2,5, a dimensão média dos agregados em Portugal (INE, Censos 2021)
O número final: +180% no preço das casas, de 2015 ao fim de 2025.
A comparação: para o ordenado médio ter acompanhado as casas desde 2019, teria de ser hoje cerca de um terço mais alto do que é. Se recebeste esse aumento, parabéns. Se não foi o teu caso, infelizmente estás na maioria.
E lá fora? Na última década, as casas subiram mais de 60% na média da UE. Em Portugal, cerca do triplo disso (+180%). Para a Comissão Europeia, é o mercado mais sobrevalorizado da UE: as casas custam mais do que os rendimentos e os juros justificariam.
Os cinco motores do aumento dos preços
Põe cinco economistas numa sala a discutir o peso de cada motor e sais de lá com seis opiniões. Por isso não fazemos ranking: mostramos os números de cada motor, e é a combinação que explica a subida.
1. Primeiro, menos gente por casa; depois, mais gente no país. Começou pelas famílias, que encolheram: em 1970 viviam 3,7 pessoas em cada casa; em 2021, 2,5. Entre 2011 e 2021 a população até desceu, mas o número de agregados subiu 2,6%. Menos gente por casa quer dizer mais casas para a mesma gente. Depois, a população voltou a crescer: mais cerca de 825 mil pessoas entre 2022 e 2025, até aos 11,4 milhões, vindo maioritariamente da imigração, uma vez que em Portugal até morrem mais pessoas do que as que nascem.
2. Uma década quase sem gruas. Em 2001 concluíram-se 125.708 casas novas. Em 2015, só 7.148: quase 18 vezes menos! A crise de 2008 a 2014 fechou construtoras, cortou o crédito e levou muitos trabalhadores do setor para fora. Feitas as contas, entre 2022 e 2025 construíram-se cerca de 96 mil casas: em quatro anos, menos do que só em 2001. A construção está a voltar (26.714 casas em 2025, o valor mais alto desde 2011), mas ainda anda cerca de 79% abaixo do início do século (2001).
3. Construir ficou mais caro e mais lento. Os custos de construção de habitação nova subiram 4% em 2025, puxados pela mão de obra (+7,7%). Junta-lhe terrenos caros nas cidades e licenciamentos demorados: as licenças de 2025 (41.592 casas, máximo desde 2011) são casas para daqui a uns anos, não para amanhã.
4. Dinheiro barato durante muito tempo. Entre 2015 e 2021 os juros estiveram em mínimos históricos. Com a mesma prestação pedia-se mais dinheiro emprestado, e parte dessa folga foi parar ao preço. A subida dos juros em 2022 e 2023 travou o crédito; a descida desde 2024 voltou a soltar o travão.
5. Procura de fora e turismo, com efeito sobretudo local. Os compradores com domicílio fiscal no estrangeiro fizeram 4,9% das compras no 2.º trimestre de 2025, o peso mais baixo desde 2021 (INE). O alojamento local também tira casas ao arrendamento nas zonas mais turísticas. No país como um todo, estes fatores pesam menos do que a falta de casas, mas o efeito concentra-se e sente-se nas zonas mais atrativas.
O que muda para quem está a comprar a primeira casa
- A entrada é um alvo em movimento. Como as casas sobem mais depressa do que os ordenados, quem põe de lado a mesma fatia do ordenado demora hoje cerca de mais 33% do tempo a juntar a entrada do que em 2019. Enquanto poupas, a entrada de que precisas também anda.
- Os apoios ajudam no arranque, mas não constroem mais casas. Até aos 35 anos, a primeira casa própria e permanente está isenta de IMT e Imposto do Selo até 330.539 €, e a garantia pública permite financiar até 100% do valor. Isso reduz o dinheiro que é preciso ter no início. Como atuam do lado de quem compra (mais procura), e não do número de casas (mesma oferta), parte do efeito tende a refletir-se no preço.
- Há casas a caminho. As licenças estão em máximos desde 2011. Se saírem do papel, os próximos anos terão mais casas novas do que a última década, ainda que longe do ritmo do início do século. Para já, ainda há mais gruas no horizonte do que chaves na mão.
E na prática? No Feitas As Contas não conseguimos baixar o preço das casas, mas ajudamos-te a fazer as contas
Também não conseguimos aumentar o teu ordenado. Mas criámos o simulador «A corrida à entrada» [Link Simulador], que faz duas contas por ti.
- Vê quanto tempo te falta para teres a entrada necessária: Faz a conta para a tua zona, e não para a média do país: o preço mediano é 2.305 €/m² na Área Metropolitana do Porto mas 4.875 €/m² no município de Lisboa por exemplo (INE, 2025). Metes o preço da tua zona, o que já tens e quanto pões de lado por mês, e o simulador diz-te em quanto tempo juntas a entrada, com o atual preço da casa e com o preço da casa a subir.
- Confirma se a prestação cabe no teu ordenado. A taxa de esforço é a parte do rendimento líquido que vai para a prestação, e o Banco de Portugal recomenda que não passe de 45%: com 1.500 € líquidos, 675 € por mês. O simulador faz este teste e diz-te o preço máximo de casa para ficares dentro do limite.
- Escolhe onde guardar a entrada pelo prazo. Se a compra é para daqui a poucos anos, os Certificados de Aforro e os depósitos a prazo têm risco muito baixo. Um ETF de índice global pode render mais a longo prazo, mas pode estar a perder precisamente no ano em que precisas do dinheiro; faz mais sentido em prazos longos. Antes de tudo, o fundo de emergência.
- Compara com arrendar antes de decidir. Fizemos as contas a 30 anos no artigo arrendar ou comprar.
Isto não é aconselhamento financeiro - são contas para te ajudar a pensar. A escolha certa depende da tua situação, do teu prazo e do risco que aceitas correr.
O que não cabe na conta
As contas são nacionais, e o país não é todo igual. Muitos recém-chegados partilham casa, e há casas vazias sobretudo onde há menos emprego: 16,5% no Alentejo e 10,3% no Norte (Censos 2021). O problema não é só quantas casas há, mas onde estão e em que estado. E a média esconde mercados muito diferentes: o metro quadrado em Lisboa custa mais do dobro da mediana do país.
Não há um culpado único, e por isso também não há uma solução mágica. Há mais procura, uma década com menos casas novas do que era preciso, obras mais caras e dinheiro barato durante muito tempo. A boa notícia: as gruas estão a voltar.
Recebe os artigos mais relevantes no teu email: regista-te grátis aqui. Segue-nos também nas redes sociais.
Nota de transparência: este cálculo é um exercício analítico e recreativo, e não é aconselhamento financeiro. Embora os valores procurem ser o mais exatos e realistas possível, com base em fontes oficiais e preços de mercado, são naturalmente uma aproximação. Cada família tem o seu contexto, as suas prioridades e especificidades próprias que alteram a conta final.
Fontes
- INE, estimativas de população 2025 (via RTP; confirmado na Portugal Global)
- INE, fogos concluídos 2001–2024 (via Polígrafo; 2024 confirmado no idealista) e 2025 (via idealista)
- Eurostat, preços da habitação 2015–2025: +180% (fonte original Eurostat, 07-04-2026)
- INE, preços vs rendimento 2019–2025 (via idealista/Jornal Económico) — rendimento +43% só com uma fonte
- INE, Índice de Preços da Habitação 4T2025
- INE, preços locais 2025 (via Observador)
- INE, custos de construção 2025 (via ECO; confirmado na RTP)
- INE, Censos 2021: agregados (via DNoticias) e alojamentos vagos por região (via Doutor Finanças) — vagos só com uma fonte
- Eurostat, idade de saída de casa dos pais (via ECO)
- Isenção de IMT jovem (via Montepio)
- Compradores não residentes 4,9% no 2.º trim. 2025, INE (via HR Portugal/Lusa)
- Limite de 45% à taxa de esforço desde agosto de 2026 (via ECO, 02-07-2026)
- Garantia pública até 15%, financiamento até 100% (via Jornal Económico)
- Comissão Europeia: sobrevalorização de 35% (relatório «Housing in the EU», out. 2025) e cerca de 25% (plano de habitação acessível, dez. 2025); preços na UE +60% na última década