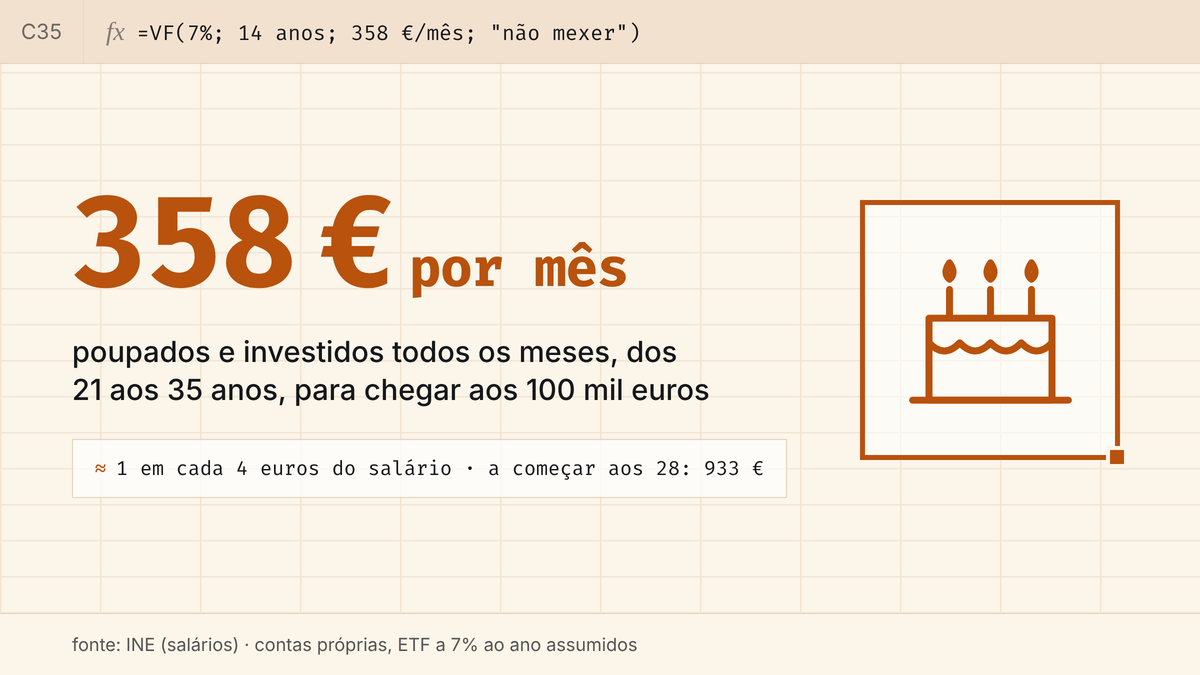
Chegar aos 100 mil aos 35 anos? Feitas as contas, são 358 euros por mês
Charlie Munger, o eterno sócio de Warren Buffett, tinha uma frase sobre os primeiros 100 mil dólares: são os mais difíceis de juntar. Na versão original, o adjetivo era bem menos educado, mas a ideia ficou. Nos fóruns de finanças pessoais, "chegar aos 100 mil" é o primeiro grande marco, quase um rito de passagem.
É verdade que 100 mil hoje não compram o que compravam quando Munger disse a frase (a inflação tratou disso), mas continuam a ser um marco, e já vamos ver porquê. Nós quisemos fazer as contas com o salário português médio, e com um ponto de partida que muita gente reconhece: o primeiro ordenado, aos 21 anos.
A pergunta que quisemos responder: com o salário médio de um jovem em Portugal, quanto é preciso pôr de lado, todos os meses, para chegar aos 100 mil euros aos 35? E quem poupa como a média, quando lá chega?
Feitas as Contas
Começámos pelo salário. Segundo o INE, um jovem até aos 24 anos leva para casa, em média, cerca de 940 euros líquidos por mês. Entre os 25 e os 34, cerca de 1.220. Com os subsídios de férias e de Natal, dos 21 aos 35 anos isto dá uns 223 mil euros líquidos ganhos ao todo.
Ou seja, para ter 100 mil euros aos 35 sem investir, é preciso guardar quase metade de cada ordenado, desde o primeiro, sem falhar um mês.
Investir ajuda, e muito. Com o mesmo valor todos os meses, a começar aos 21, fizemos as contas a três sítios onde alocas o teu dinheiro:
- Debaixo do colchão (ou na conta à ordem, que vai dar ao mesmo): 595 euros por mês
- Certificados de Aforro, a 1,8% líquidos por ano: 524 euros por mês
- ETF de índice global (um fundo que segue as bolsas de todo o mundo), a 7% por ano assumidos: 358 euros por mês
Ou seja:
358 euros poupados e investidos todos os meses, dos 21 aos 35 anos.
Para pôr isto em perspetiva: 100 mil euros são quase seis anos de salário líquido de um jovem entre os 25 e os 34 anos, subsídios incluídos. Juntá-los até aos 35 é como trabalhar seis anos inteiros para o "eu" do futuro, só que pago às prestações.
Sabemos que 358 euros por mês não é pouco (é aproximadamente 25% do salário liquido do período), por isso fizemos as contas também para quem poupa como a média do país. A taxa de poupança das famílias portuguesas anda nos 12,3% do rendimento (INE). A esse ritmo, o nosso jovem chega aos 35 com cerca de 45 mil euros, mesmo investindo num ETF a 7%. Os 100 mil só chegam aos 44 anos.
Para além da taxa de poupança, há uma coisa que pesa tanto ou mais: o calendário. Para chegar aos 100 mil aos 35 com um valor fixo por mês, num ETF a 7%:
- Começando aos 21: 358 euros por mês
- Começando aos 25: 585 euros por mês
- Começando aos 28: 933 euros por mês
Adiar sete anos o início da jornada, mais do que duplica o esforço mensal. Os juros compostos são fantásticos, mas têm um defeito: precisam de tempo, e o tempo não se compra mais tarde.
E tu, como é que isto se compara com a tua realidade? Abaixo mostramos o detalhe das contas.
A análise por trás dos números
1. O salário (INE, Inquérito ao Emprego):
- 943 euros líquidos por mês até aos 24 anos e 1.218 dos 25 aos 34: dados de 2024, atualizados para 2025
- 14 pagamentos por ano, sem aumentos dentro de cada grupo de idade (estimativa própria)
2. A rentabilidade:
- Colchão: 0%. Certificados de Aforro: 1,8% líquidos por ano (2,5% brutos em setembro de 2026, DECO PROteste)
- ETF de índice global: 7% ao ano (estimativa própria), perto da média histórica, mas tens de ser capaz de aguentar com anos de crescimento negativo
Os primeiros 100 mil são os mais difíceis (e é por isso que contam)
Feitas as contas, chegar aos 100 mil aos 35 com um salário médio português é possível, mas não se faz com pequenos cortes, é exigente e deve ser uma escolha deliberada.
A boa notícia está no que vem a seguir. Com 100 mil euros investidos num ETF a 7% ao ano, o dinheiro passa a render cerca de 565 euros por mês sozinho: mais do que andaste a pôr lá todos os meses (festaaaaaa). A partir daqui, a bola de neve tem duas pessoas a empurrá-la: tu e ela própria.
E na prática?
O que mais ajuda a encurtar o caminho:
- Começar cedo, mesmo com pouco: 100 euros por mês dos 21 aos 25 anos, num ETF a 7%, são cerca de 5.500 euros aos 25. Sem pores mais nada, aos 35 já valem uns 10.800
- Usar o IRS Jovem a teu favor: até aos 35 anos, e nos primeiros 10 anos de trabalho, o IRS sobre o salário baixa (mais dinheiro disponível, os mesmos € por mês, mas menor esforço necessário)
- Ganhar mais: um aumento, uma mudança de emprego ou um rendimento extra ajudam tanto como cortar despesas
- Ter pais ricos, sim, recomendamos fortemente pais afetuosos que tenham boa capacidade financeira (para os primeiros 100 mil euros e para a vida)
Onde pôr o dinheiro, as hipóteses possíveis (com o fundo de emergência feito, com cobertura de 3 a 6 meses de despesas, e sem dívidas caras). Atenção que em todas, os ganhos pagam imposto:
- Certificados de Aforro: risco muito baixo e dinheiro disponível ao fim de 3 meses, mas a taxa acompanha a Euribor e os juros pagam imposto. Encaixam bem no fundo de emergência e em objetivos a curto prazo
- PPR: dá uma dedução de 20% no IRS, até 400 euros por ano até aos 35 anos. Mas a dedução só abate ao IRS que pagas: com IRS Jovem, podes não pagar IRS suficiente para receber este valor de volta. E o dinheiro fica preso: levantá-lo fora das condições previstas obriga a devolver o benefício
- ETF de índice global: nestas contas, é o que mais encurta o caminho, mas há anos em que perde 10% ou 20%. Convém que seja dinheiro de que não precisas durante muitos anos
- Podes também ver outras alternativas de alocação de investimento neste post
Isto não é aconselhamento financeiro: são contas para te ajudar a pensar. A escolha certa depende da tua situação, do teu prazo e do risco que aceitas correr.
Fecho (contacto, aviso, nota e newsletter)
Como sempre, se quiseres ter acesso ao ficheiro com o detalhe das contas feitas, podes contactar-nos aqui.
Aviso importante: este artigo tem fins informativos e educativos e não é aconselhamento financeiro nem uma recomendação de qualquer produto de poupança ou investimento. As taxas e as regras fiscais mudam com frequência. Antes de decidires, confirma as condições atuais e pensa no teu caso.
Nota de transparência: este cálculo é um exercício analítico e recreativo. Os salários são médias do INE: metade dos jovens ganha menos. As contas não entram com a inflação: a 2% ao ano, 100 mil euros daqui a 14 anos valem cerca de 76 mil de hoje. Mudar os pressupostos muda os números, mas não a conclusão: começar cedo pesa mais do que a rentabilidade.
Gostas de ver a realidade traduzida em números claros, sem tabus e sem romantismos? Subscreve a newsletter "Feitas as Contas" e recebe regularmente uma análise pragmática ao custo das coisas no teu e-mail.