Carro novo, usado ou renting: qual te come menos o ordenado?
Fizemos as contas a 7 anos de carro: novo, usado de 3 anos ou renting. O renting custa mais 267 € por mês do que o usado pago a pronto. Inclui um simulador grátis para fazeres as tuas contas.
Para muita gente, o carro é a segunda maior compra da vida, logo a seguir à casa. Mas, ao contrário da casa, costuma ser pago com juros bem mais altos (até 11% ou mais no crédito automóvel, contra cerca de 3% no crédito à habitação) e perde valor mais depressa do que a bateria do telemóvel num festival de verão: em 7 anos, um carro novo perde mais de metade do que custou!
Com este peso nas nossas contas lá de casa, vale a pena escolher bem qual o carro que vamos comprar e qual a forma de o adquirir.
Seja o primeiro carro, a passagem do carro dos pais para um teu ou a troca do atual, a dúvida é a mesma: novo, usado ou renting? Fizemos as contas a cada opção, por mês, com tudo lá dentro: do seguro ao valor que o carro perde.
Feitas as Contas
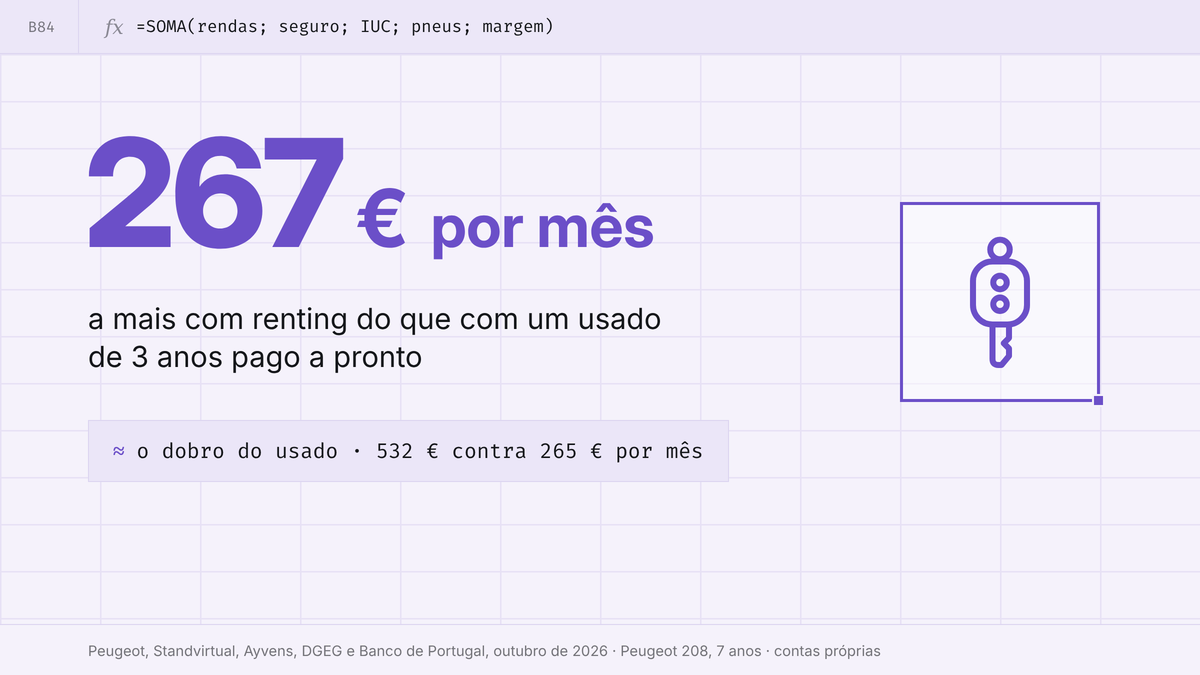
Para o mesmo carro (neste exemplo um Peugeut 208) pago a pronto e usufruído durante 7 anos, o usado comprado com 3 anos é o mais barato: 265 € por mês, com tudo incluído. O novo fica logo atrás, com 288 €, e o renting é a solução (bem) mais cara, com 532 €. Em 7 anos, o renting custa 22.463 € a mais do que o usado: dá para comprar um carro novo igual, e ainda sobra. A crédito, os juros encarecem o novo e o usado, mas a ordem não muda. A ressalva: o renting compra sossego, e isso não entra nas contas do Excel.
E tu, como é que isto se compara com a tua realidade? Abaixo mostramos o detalhe das contas.
A análise por trás dos números
Pusemos lado a lado três formas de ter o mesmo carro: um Peugeot 208 a gasolina, um dos mais vendidos em Portugal. Os pressupostos:
- Novo: 18.235 € (loja online da Peugeot, outubro de 2026)
- Usado: o mesmo modelo com 3 anos, a 13.870 € (mediana de 24 anúncios no Standvirtual)
- Renting: 413 € por mês com IVA e 2.460 € de entrada, durante 84 meses (Ayvens), com seguro, IUC, manutenção, pneus e inspeções incluídos
- Uso: 10 mil km por ano, durante 7 anos (a duração do renting)
- Pagamento: a base é o carro pago a pronto. À parte, fizemos a conta a crédito: 3.000 € de entrada e o resto a 7 anos, à TAEG média do mercado, 9% no novo e 11,4% no usado (a partir das taxas máximas do Banco de Portugal)
- Despesas de quem compra: seguro com danos próprios a 395 € por ano (média dos 25 aos 30 anos, ComparaJá), IUC de 111 €, manutenção de 300 € por ano até aos 4 anos do carro (DECO) e 500 € depois (estimativa própria), mais pneus e inspeções
- Gasolina: 2,11 € por litro e 5,1 litros aos 100 km, igual nas três opções
- Venda no fim: ao fim de 7 anos, o novo terá 7 anos e o usado 10. Vimos quanto se pede hoje no Standvirtual por um 208 com essas idades (cerca de 9.900 € e 7.900 €) e tirámos 15%, porque quem vende raramente consegue o preço do anúncio (estimativa própria). Ficam cerca de 8.400 € pelo novo e 6.700 € pelo usado. Todos os preços são os de hoje, sem inflação
O resultado, em 7 anos, com o carro pago a pronto:
| Opção | Custo total em 7 anos | Por mês |
|---|---|---|
| Usado de 3 anos | 22.222 € | 265 € |
| Novo | 24.212 € | 288 € |
| Renting | 44.685 € | 532 € |
De onde vem a diferença:
Novo vs. usado: só 24 € por mês. Em 7 anos, o novo perde mais 2.700 € de valor. O usado, por ser mais velho, gasta mais cerca de 700 € em oficina e inspeções.
Renting vs. usado: mais 267 € por mês. No renting não há oficina nem carro para vender, mas a renda paga tudo isso mais a margem de quem aluga. E no fim, o carro não fica para ti.
Em 7 anos, o renting custa 22.463 euros a mais do que comprar a pronto um usado com 3 anos.
É mais do que o preço de um 208 novo (18.235 €). Ou seja: quem vai pelo renting paga o mesmo que o dono do usado, mais um carro novo, e ainda sobram cerca de 4 mil €. E no fim devolves a chave.
E se fores a crédito? Com 3.000 € de entrada e o resto a 7 anos, os juros somam cerca de 4.700 € no usado e 5.100 € no novo: o usado passa para 320 € por mês e o novo para 349 €. A diferença entre os dois quase não mexe (de 24 para 29 €): o usado tem uma taxa de juro mais alta (11,4% contra 9%), mas pede-se menos 4.365 € emprestados, por isso paga menos juros no total.
E se o carro for (mais) premium? Fizemos a mesma conta para um Mercedes-Benz Classe A 200: 39.800 € novo, 27.990 € com 3 anos (mediana de 21 anúncios no Standvirtual) e 484 € por mês em renting, com 4.920 € de entrada (Ayvens). O consumo e o IUC são os do Mercedes; o resto ficou igual. O que muda:
- A ordem mantém-se. Pago a pronto, o usado continua a ser o mais barato (366 € por mês), seguido do novo (451 €) e do renting (645 €). Em 7 anos, o renting custa 23.374 € a mais do que o usado, quase o mesmo que no 208, mas aqui já não dá para comprar outro carro igual.
- O novo custa muito mais. Custa 85 € por mês acima do usado (no 208 eram 24 €). Um carro caro perde mais euros de valor: em 7 anos, o Classe A novo perde cerca de 22 mil €.
- O renting fica bem mais apetecível. O Classe A custa mais do dobro do 208, mas a renda sobe só 71 € por mês. E, a crédito, o novo já custa 599 € por mês, apenas 46 € abaixo do renting. Se o seguro e as revisões forem mais caros, como é normal num carro premium, a distância encolhe ainda mais, porque no renting já estão incluídos.
Como em tudo na vida, o importante é procurar bem e fazer as contas: o modelo, a oferta e a forma de pagar mexem muito nas diferenças. Para isso, tens a nossa calculadora em Excel grátis AQUI (faz uma cópia do ficheiro para poderes colocar os teus números)
O conceito por trás do crédito
TAEG (taxa anual de encargos efetiva global) é o custo total de um crédito, por ano: junta os juros às comissões e aos outros encargos obrigatórios. É o número certo para comparar créditos. No crédito automóvel, a média anda nos 9% para carros novos e nos 11,4% para usados, três a quatro vezes a taxa de um crédito à habitação (cerca de 3%). É por isso que pedir crédito só compensa se não tiveres alternativa ou se o teu dinheiro render mais, noutro lado, do que a TAEG que pagas, o que é difícil sem correr risco.
Atenção se tens (ou queres ter) crédito à habitação
Taxa de esforço, a parte do teu rendimento líquido que vai para prestações de créditos, é a conta a fazer antes de assinar um crédito para o carro. Desde agosto de 2026, o Banco de Portugal recomenda aos bancos que não passe de 45% (eram 50%), e conta tudo: casa, carro e crédito pessoal.
Para quem tem até 35 anos e quer comprar casa, isto pesa: com a garantia pública, a entrada deixa muitas vezes de ser o travão, e o limite passa a ser quanto aguentas de prestação. Se estiveres perto dos 45%, cada 100 € de prestação do carro tira quase 28 mil € ao crédito à habitação que o banco te pode dar (a 3%, a 40 anos). O renting não é um crédito, mas é uma despesa fixa: vale a pena perguntar ao banco como a contabiliza.
Se já tens crédito à habitação, a conta faz-se ao contrário: a prestação da casa entra na conta quando pedes o crédito do carro, e pode limitar o que o banco te empresta.
E na prática?
- Novo ou usado, o importante é escolher o carro mais barato que te sirva. Um usado de 3 anos poupa cerca de 2.000 € em 7 anos face ao novo, mesmo pago a pronto. E, novo ou usado, um carro mais barato perde sempre menos valor em euros e necessita de menos crédito.
- A pronto, se der. Sem crédito, poupas até 5.100 € de juros (no exemplo do carro novo).
- Mais entrada, menos juros. No novo, cada 1.000 € a mais de entrada poupas cerca de 340 € de juros.
- Se tens (ou queres ter) crédito à habitação: cada euro a menos na prestação do carro é margem que fica para uma casa maior (vê a nota acima).
- Investe a diferença: se o usado te servir, uma hipótese é pôr de lado o que pagarias a mais no renting: 267 € por mês. Num ETF de índice global (7% ao ano assumidos), chegam a cerca de 29 mil € em 7 anos. A ressalva: um ETF tem altos e baixos, e pode estar a perder precisamente no ano em que precisares do dinheiro. Por isso, só faz sentido para dinheiro de que não precises a curto prazo. Se for para usar antes, o sítio mais calmo é um depósito a prazo ou Certificados de Aforro (cerca de 24 mil €, a 2%).
- A ordem certa: primeiro o fundo de emergência, e pagar as dívidas caras (cartão de crédito, crédito pessoal) antes de investir.
Isto não é aconselhamento financeiro - são contas para te ajudar a pensar. A escolha certa depende da tua situação, do teu prazo e do risco que aceitas correr.
O que não cabe na conta
- O sossego do renting. Não há avarias de surpresa, há carro de substituição e não há nada para vender no fim. Para quem não quer pensar em oficinas, isso vale alguma coisa. No caso do 208, sabemos quanto: 267 € por mês.
- O estado do carro. O novo traz garantia; um usado pode trazer surpresas, por isso vale a pena ver o historial e levar um mecânico de confiança.
- O que ficou de fora: o que o dinheiro pago a pronto renderia noutro lado, o estacionamento (igual nas três opções) e os quilómetros a mais, que no renting se pagam à parte.
Não há uma resposta certa para toda a gente: há a conta certa para o teu caso. Para a fazeres, deixamos-te a nossa calculadora em Excel, grátis. Mete o carro que estás a ver e a oferta que te fizeram, e ela diz-te qual sai mais barato.
Recebe os artigos mais relevantes no teu email: regista-te grátis aqui. Segue-nos também nas redes sociais.
Nota de transparência: este cálculo é um exercício analítico e recreativo, e não é aconselhamento financeiro. Embora os valores procurem ser o mais exatos e realistas possível, com base em fontes oficiais e preços de mercado, são naturalmente uma aproximação. Cada família tem o seu contexto, as suas prioridades e especificidades próprias que alteram a conta final.