Cortar nas pequenas coisas reforma-te mais cedo? Feitas as contas, ajuda, mas pouco
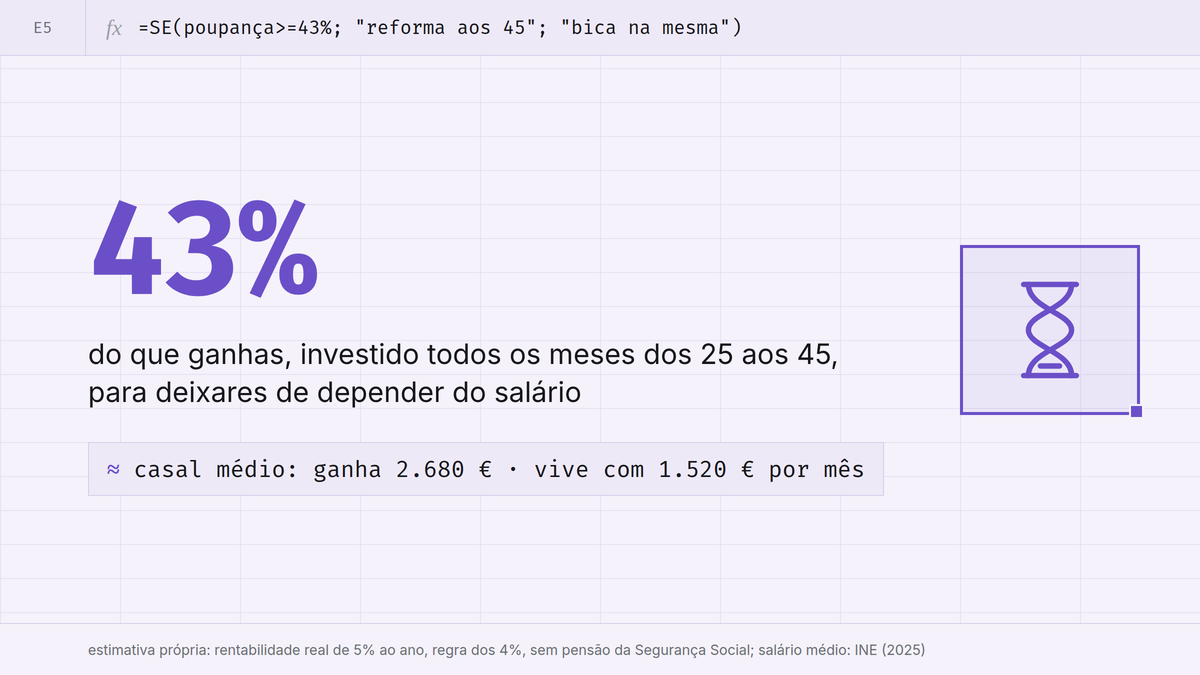
Para deixares de depender do trabalho aos 45, tens de investir 43% do que ganhas desde os 25. As pequenas coisas ajudam, mas pouco. Fizemos as contas.
Escrevemos isto no final de 2026, com uma notícia a circular por todo o lado: um casal britânico, Alan e Katie Donegan, reformou-se aos 40 e aos 35 anos com cerca de um milhão de libras investido. O título “explica” como: não ligavam o aquecimento, carregavam o telemóvel fora de casa e levaram marmita para o trabalho durante dez anos.
É o tipo de história que dá vontade de desligar a caldeira de aquecimento e culpar a bica da manhã por ainda termos de trabalhar!
Mas será mesmo assim? Quisemos saber quanto é preciso poupar para deixar de depender do trabalho 20 anos antes da idade da reforma, e quanto disso vem das pequenas poupanças do dia a dia.
Feitas as Contas
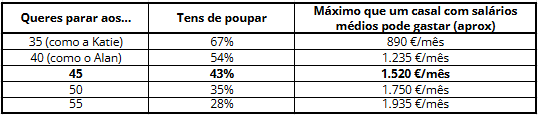
Fomos calcular quanto tens de poupar para, começando aos 25, poderes viver dos teus investimentos a partir dos 45, sem precisar de salário, ou seja, cerca de 20 anos antes da idade legal da reforma.
O resultado? 43% do que ganhas, investido todos os meses, durante 20 anos. Menos de metade do salário, mas longe de ser pouco.
Para pôr isto em perspetiva: um casal português em que cada um ganha o salário médio leva para casa cerca de 2.680 euros líquidos por mês, a dois (subsídios incluídos). Para poupar 43%, teria de viver com cerca de 1.520 euros por mês, renda incluída.
E as pequenas coisas? Contam, e somadas até pesam no total que consegues poupar. Mas não é pelas 2 libras por ano que os Donegan poupavam a carregar os telemóveis no café que alguém se reforma mais cedo: no caso deles, todos os hábitos da notícia juntos explicam apenas 7% do dinheiro que juntaram para a reforma.
E tu, que percentagem do que ganhas consegues poupar? E que pequenas poupanças fazem parte do teu plano? Abaixo mostramos o detalhe das nossas contas, para que possas fazer as tuas.
A análise por trás dos números
1. Quanto tens de poupar, consoante a idade a que queres parar?: o resultado depende da percentagem que consegues poupar, mais do que do valor do salário - mas claro que quem ganha mais tem a vida mais facilitada para lá chegar.
Os pressupostos do cálculo:
- Começas a poupar aos 25 anos, a partir do zero, e não contas com nenhuma pensão da Segurança Social (cenário pessimista)
- Rentabilidade real (já descontada a inflação): cerca de 5% ao ano, numa carteira de ações global (estimativa própria)
- Meta: juntar 25 vezes o que gastas num ano. É a chamada “regra dos 4%”: se levantares 4% do que tens por ano, historicamente o dinheiro aguenta 30 anos ou mais (fonte: Bengen, 1994; estudo Trinity, 1998) - voltaremos a este tópico noutros artigos do Feitas as Contas
- Casal português: dois salários médios de 1.694 euros brutos por mês, com subsídios incluídos (fonte: INE, 2025), cerca de 32 mil euros líquidos por ano (estimativa própria: 11% de Segurança Social e ~10% de IRS)
2. O que valem as pequenas coisas?: somámos tudo o que os Donegan contaram à BBC, ao longo de 10 anos, e fomos generosos: assumimos que cada libra poupada foi investida.
Os pressupostos do cálculo:
- Marmita: 40 mil libras em 10 anos (valor indicado pelo próprio casal)
- Aquecimento desligado: 400 libras por ano, mais de metade da fatura média de gás no Reino Unido em 2013 (729 libras, fonte: DECC). Estimativa própria
- Takeaways evitados: 2 por mês, a 30 libras cada (estimativa própria)
- Telemóveis: 2 cargas por dia, a 16 cêntimos de libra por kWh (fonte: DECC)
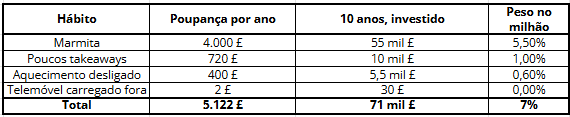
Ou seja: quase todo o peso está na marmita, que vale 5,5 dos 7% de poupança vindo das pequenas coisas. Takeaways e aquecimento, somados, mal passam de 1,5%, e o telemóvel fica-se pelas casas decimais. Os bons hábitos contam, mas estão longe de explicar o milhão.
3. O que faz mesmo a diferença:
- O rendimento e o que fizeram com ele: em 2014, cada um ganhava mais do dobro do salário mediano britânico (fonte: ONS), e o casal levava para casa cerca de 85 mil libras por ano. A viver com umas 25 mil (estimativa própria), pouparam perto de 70%. Com dois salários medianos, a mesma vida só dava para poupar 42%. A frugalidade ajuda, mas é o salário que a torna possível.
- O mercado e o tempo: investiram em fundos de índice globais de baixo custo, 100% em ações, dentro de contas britânicas isentas de imposto. E o mercado bolsista ajudou: de 1 milhão em 2019 passaram para 2,45 milhões de libras no fim de 2025, já reformados (fonte: o próprio casal). Nem sempre a subir: em 2022, o património caiu 8,6% (faz parte do caminho).
- Não ter filhos: nas palavras deles, “tornou o caminho mais simples e mais rápido”. Como vimos no nosso artigo sobre o custo de ter um filho, é uma diferença de centenas de milhares de euros em Portugal.
E se 43% for pedir demasiado?
Vamos ser realistas: poupar 43% do que ganhas não está ao alcance da maioria das carteiras, e com as rendas que por aí andam, há meses em que poupar 10% já é uma pequena vitória. A boa notícia é que cada degrau conta. Com a mesma lógica, e num cenário pessimista em que não contas com nenhuma pensão da Segurança Social, quem começa aos 25:
- A poupar 20%, chega à independência financeira aos 62, quase cinco anos antes da idade legal da reforma (66 anos e 9 meses em 2026)
- A poupar 30%, chega à independência financeira aos 53
Passar de 20% para 30% tira nove anos de trabalho (muito mais eficaz do que qualquer estratégia agressiva de poupança no carregamento do telemóvel). Um detalhe que joga contra nós: em Portugal, muitos dos ganhos dos investimentos pagam 28% de imposto, por isso a conta real deve ter em conta a tua realidade fiscal (e consequentemente demorar um pouco mais tempo a chegar ao objetivo).
E depois de te reformares?
Há uma parte que a notícia também não conta. Os Donegan viajaram, aprenderam espanhol, subiram montanhas e, ao fim de algum tempo, descobriram, nas palavras deles, que “precisavam de um propósito”. Hoje dão aulas gratuitas de finanças pessoais a milhares de pessoas. Ou seja: reformaram-se cedo para voltarem a trabalhar, só que com a vantagem de escolher o que fazer e quando fazer.
Faz sentido. Ao fim de uns meses de férias permanentes, até arrumar a garagem começa a parecer um projeto estratégico, e rever a folha de Excel das despesas passa a ser o ponto alto da semana...
A marmita de casa não é o segredo (mas também não faz mal)
O casal já escreveu que a marmita é a parte menos interessante da história. O mérito deles está onde a notícia não olhou: quando o salário subiu, o estilo de vida não foi atrás. Investiram a diferença, anos a fio, em produtos simples e baratos, e deixaram o tempo fazer o resto.
Cortar nos pequenos confortos dá bons títulos de notícia, mas contribui pouco para a literacia financeira. O que muda verdadeiramente o calendário para a reforma são três coisas menos sexy: quanto ganhas, quanto consegues poupar, e onde pões o que sobra (e aqui, o nosso artigo sobre depósitos já mostrou que ficar parado no banco também te custa dinheiro).
Isto não quer dizer que os pequenos cortes não valham a pena. Valem, desde que sejam nos gastos que menos falta te fazem e só depois de feitas as contas ao que realmente pesa no orçamento. Se o café da manhã te faz feliz, continua; mas, se já não usas a assinatura da Netflix, cancela-a. Liberdade financeira é poder escolher o que fazes com o teu tempo, e não necessariamente deixar de fazer. O aquecimento, esse, podes ligar: não há reforma antecipada que compense uma pneumonia.
Como sempre, se quiseres ter acesso ao ficheiro com o detalhe das contas feitas, podes contactar-me aqui.
Aviso importante: este artigo tem fins informativos e educativos e não é aconselhamento financeiro nem uma recomendação de compra ou de subscrição de qualquer produto. Investir em ações implica risco, incluindo a perda de parte do capital. Rentabilidades passadas não garantem rentabilidades futuras, e a regra dos 4% é uma referência histórica, não uma garantia. A fiscalidade depende da situação de cada pessoa. Em caso de dúvida, fala com um profissional certificado.
Nota de transparência: este cálculo é um exercício analítico e recreativo. As percentagens de poupança assumem uma rentabilidade real constante de 5% ao ano, o que na vida real não acontece: há anos muito bons e anos maus, e a ordem em que chegam conta. Os rendimentos e o património do casal são os publicados na imprensa e no site do próprio casal; o custo de vida, o valor de alguns hábitos e a taxa de IRS portuguesa são estimativas próprias, identificadas como tal. Não contámos com a pensão da Segurança Social: com ela, a poupança necessária seria menor. Mudar os pressupostos muda os números, mas não muda a conclusão: o que decide a data é a percentagem que poupas e investes, não as pequenas coisas.
Gostas de ver a realidade traduzida em números claros, sem tabus e sem romantismos? Subscreve a newsletter “Feitas as Contas” e recebe regularmente uma análise pragmática ao custo das coisas no teu e-mail.
Fontes
- Notícia: Sol/IOL, “Não ligavam o aquecimento e carregavam o telemóvel fora de casa: reformaram-se aos 40 e aos 35 anos” (24/09/2026); BBC, Alice Kantor, “We had packed lunches every day for 10 years and retired at 40” (29/06/2026)
- O casal: rebeldonegans.com, “The BBC said packed lunches helped us retire at 40. Here’s the bigger story”, “Donegan Net Worth 2025” e press pack
- Salário mediano no Reino Unido: ONS, Annual Survey of Hours and Earnings 2014 (27.200 £)
- Energia no Reino Unido: DECC, Quarterly Energy Prices, março de 2014 (fatura média de gás em 2013: 729 £; eletricidade entre 14,2 e 18,2 cêntimos de libra por kWh)
- Impostos no Reino Unido: HMRC, taxas de imposto e National Insurance 2014/15
- Salário médio em Portugal: INE, remuneração bruta total mensal média de 2025 (1.694 €), via ECO (13/02/2026)
- Idade da reforma: idade normal de acesso à pensão de velhice em 2026, 66 anos e 9 meses (Público, 30/12/2024)
- Regra dos 4%: William Bengen (1994) e estudo Trinity (1998)