Crédito habitação: Taxa fixa, mista ou variável? Feitas as contas, é o preço de dormir descansado
Há perguntas a que ninguém consegue responder com certeza: o que é que o gato está mesmo a pensar, porque é que a impressora só encrava no dia em que tens pressa, e se o crédito da casa deve ser a taxa fixa, mista ou variável. Para as duas primeiras não temos grande resposta. Para a terceira, fomos fazer as contas.
A escolha não se faz na escritura: faz-se antes, quando comparas as simulações e as propostas dos bancos. E é aí que quase toda a gente se lembra do colega que viu a prestação subir umas centenas de euros entre 2022 e 2023, e responde: fixa, para dormir descansado, custe o que custar. Fomos ver quanto custa, afinal, esse descanso.
A pergunta que quisemos responder: num crédito de 150 mil euros, quanto pagas de juros com cada taxa ao fim de 20 e de 30 anos? E há alguma que ganhe sempre, ou depende da sorte?
Feitas as Contas Começámos pelas taxas médias dos novos créditos à habitação em agosto de 2026, publicadas pelo Banco de Portugal:
- Fixa: 3,83%, uma prestação de 702 euros
- Variável: 3,23%, uma prestação de 651 euros
- Mista: 2,86% nos dois primeiros anos, uma prestação de 621 euros. Depois passa a taxa variável.
A mista é a mais escolhida: em agosto, ficou com 87% do dinheiro dos novos créditos. Começa mais barata provavelmente porque os bancos a usam para atrair clientes. Ganham pouco nos dois primeiros anos e recuperam depois: acabado o período fixo, pagas Euribor mais o spread (a margem do banco) durante décadas.
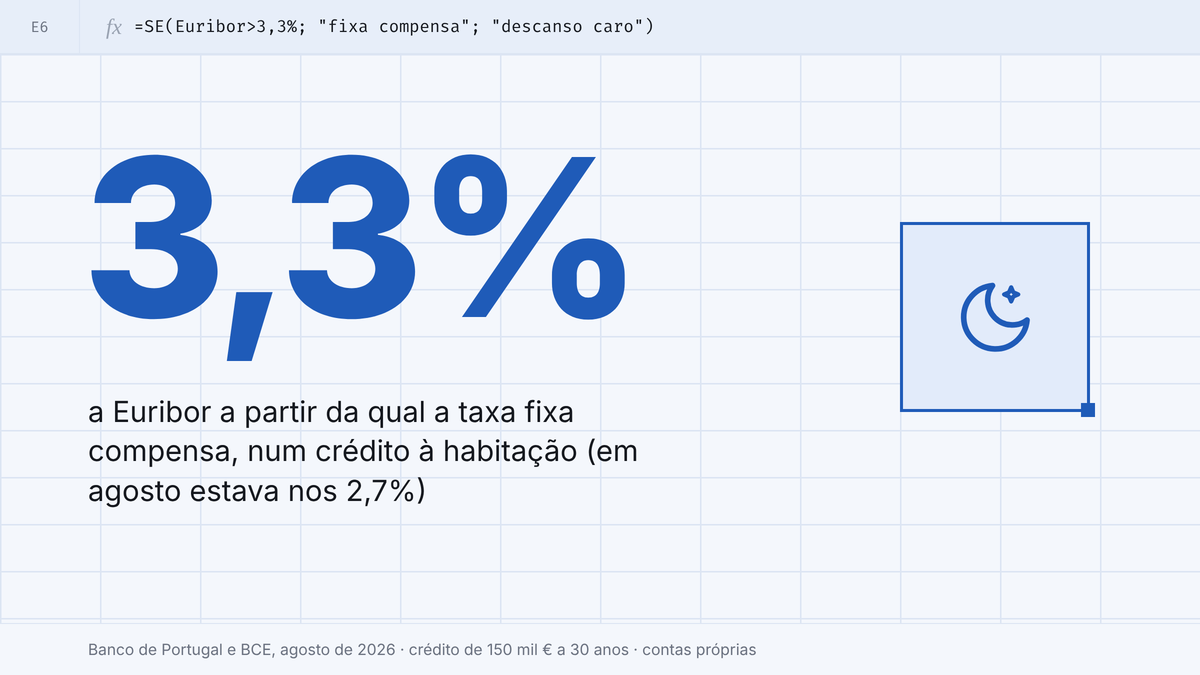
Agora, a conta que decide se a fixa compensa ou não. A variável é a Euribor mais o spread do banco (cerca de 0,5%). Por isso, a fixa (3,83%) só sai mais barata se a Euribor a 6 meses ficar, em média, acima de 3,3% (3,83% - 0,5%). Em agosto, a Euribor estava nos 2,7%. Em setembro subiu para 2,9%, e continua abaixo do valor a partir do qual a fixa é mais favorável.
Para pôr isto em perspetiva: a fixa custa cerca de 50 euros por mês a mais do que a variável. Se a Euribor ficar quieta, ao fim de 30 anos, isso dá 18 mil euros de juros a mais pagos só pela "tranquilidade de espírito" — o equivalente a mais de dois anos de prestações.
E tu, como é que isto se compara com a tua realidade? Abaixo mostramos o detalhe das contas.
A análise por trás dos números A base do nosso cálculo:
- Valor do crédito: 150.000 euros
- Prazos comparados: 20 e 30 anos
- Spread assumido na variável: 0,5%
- Fontes: Taxas médias do Banco de Portugal (agosto 2026) e histórico real da Euribor.
O que dificulta tudo? A Euribor raramente fica quieta. Por isso, comparámos a fixa com a variável em três cenários:
- Se a Euribor ficar onde está (2,7%): a fixa paga mais 15.200 euros de juros em 20 anos e 18.100 em 30.
- Se subir para o nível de 2023 (3,7%): a fixa poupa 8.100 euros ao fim de 20 anos e 10.000 em 30.
- Se descer para o nível de 2025 (2,2%): a fixa paga mais 26.900 euros em 20 anos e 32.100 em 30.
Para ver o que a história diz, pusemos as taxas de agosto a viver cada período de 20 anos desde que a Euribor existe (1999 a 2025). São 8 períodos completos. Em todos os anos, a variável pagou a Euribor desse ano mais 0,5%. Resultado: a taxa variável pagou, em média, entre 1,7% e 2,5%. A fixa (3,83%) não ganhou em nenhum. Nem com o DeLorean do Doc Brown se encontrava um bom momento para ela. (Atenção: estes anos incluem o período anómalo de Euribor negativa entre 2016 e 2021, que ninguém garante que volte).
Pagar mais pela Taxa Fixa não é um erro, é um seguro
Feitas as contas, não há uma taxa que ganhe sempre, embora o histórico favoreça a variável e a mista. A fixa é o modo "não incomodar" da prestação: pagas para que a Euribor não te acorde a meio da noite. Mas um seguro não serve para poupar dinheiro; serve para não seres apanhado por uma conta que não consegues pagar.
Por isso, a pergunta certa não é "qual vai sair mais barata?", mas sim "quanto aguento se a prestação subir?". O que isto quer dizer para ti, na prática:
- Faz o teste de esforço: neste crédito, se a Euribor voltar ao nível de 2023, a prestação variável sobe de 651 para 733 euros (mais 82 euros por mês). Se isso desequilibra o teu orçamento, a fixa pode valer o que custa.
- Olha para a mista como ela é: uma variável com desconto apenas nos primeiros anos.
- Compara a TAEG: pede a FINE a mais do que um banco com exatamente a mesma simulação.
- Lembra-te da saída: amortizar antecipadamente custa 0,5% do valor na variável e 2% na fixa. A fixa dá-te descanso, mas também te prende mais.
E na prática?
Seja qual for a taxa, há uma regra de ouro: rever o crédito com regularidade. Pelo menos uma vez a cada dois anos, e sempre que acabar o período fixo da mista, pede propostas. Antes de mudar, soma os custos da mudança e confirma que a poupança os paga. Se escolheres a mista, deixamos uma dica: põe de lado o que pagas a menos do que na fixa nos primeiros anos - aqui alguns depósitos com garantia de capital que te podem ajudar. Fica uma almofada para quando a taxa passar a variável. (Isto não é aconselhamento financeiro — são contas para te ajudar a pensar).
Como sempre, se quiseres ter acesso ao ficheiro com o detalhe das contas feitas, podes contactar-nos aqui
Aviso importante e notas: este artigo tem fins informativos e educativos e não é aconselhamento financeiro nem uma recomendação de qualquer banco, produto ou tipo de taxa. As taxas mudam todos os meses e a oferta de cada banco depende do teu perfil. Antes de decidires, compara propostas de mais do que um banco. Nota de transparência: este cálculo é um exercício analítico e recreativo. Usámos as taxas médias de agosto de 2026 do BdP e não a oferta de um banco concreto, e o spread é calculado por nós a partir dessas médias. Nos cenários, a Euribor muda uma vez por ano, e não a cada 3, 6 ou 12 meses como nos contratos. Mudar os pressupostos muda os números, mas não a conclusão: nenhuma taxa ganha sempre.
Gostas de ver a realidade traduzida em números claros, sem tabus e sem romantismos? Subscreve a newsletter "Feitas as Contas" e recebe regularmente uma análise pragmática ao custo das coisas no teu e-mail.
Fontes:
- Banco de Portugal — nota de informação estatística de agosto de 2026 (taxas e peso de cada tipo de taxa)
- BPstat — taxa média dos novos créditos: fixa, variável e mista
- BPstat — peso no dinheiro dos novos créditos: mista, variável e fixa
- BPstat — peso de cada Euribor nos créditos a taxa variável: 6 meses e 12 meses
- BCE — Euribor a 6 meses (série histórica)
- ECO — juros dos novos créditos à habitação sobem para 3%
- ECO — período fixo da mista e prazo médio dos novos créditos
- DECO PROteste — comissões de amortização