Quanto precisas de ter no teu fundo de emergência? Feitas as contas, 6 meses de despesas (e o frigorífico já pode avariar em paz)
Para que serve, por onde começar e onde o guardar, com as contas feitas para quem gasta 1.200 € por mês.
O frigorífico nunca avaria no início do mês, com o ordenado fresquinho na conta. Avaria no dia 24, a uma sexta-feira, e o técnico só pode ir na segunda e, entretanto, o congelador aproveita o fim de semana para um curso intensivo de descongelação. Nessa altura, a pergunta é simples: quem paga? Tu, com o dinheiro que tinhas de lado, ou o cartão de crédito, que fica contentíssimo com a situação?
Segundo o estudo «O Bem-Estar Financeiro em Portugal», 42% dos portugueses não têm um fundo que cubra três meses de despesas (Doutor Finanças). Quisemos saber quanto é, afinal, «suficiente», e em que ponto do teu plano financeiro entra.
Feitas as Contas
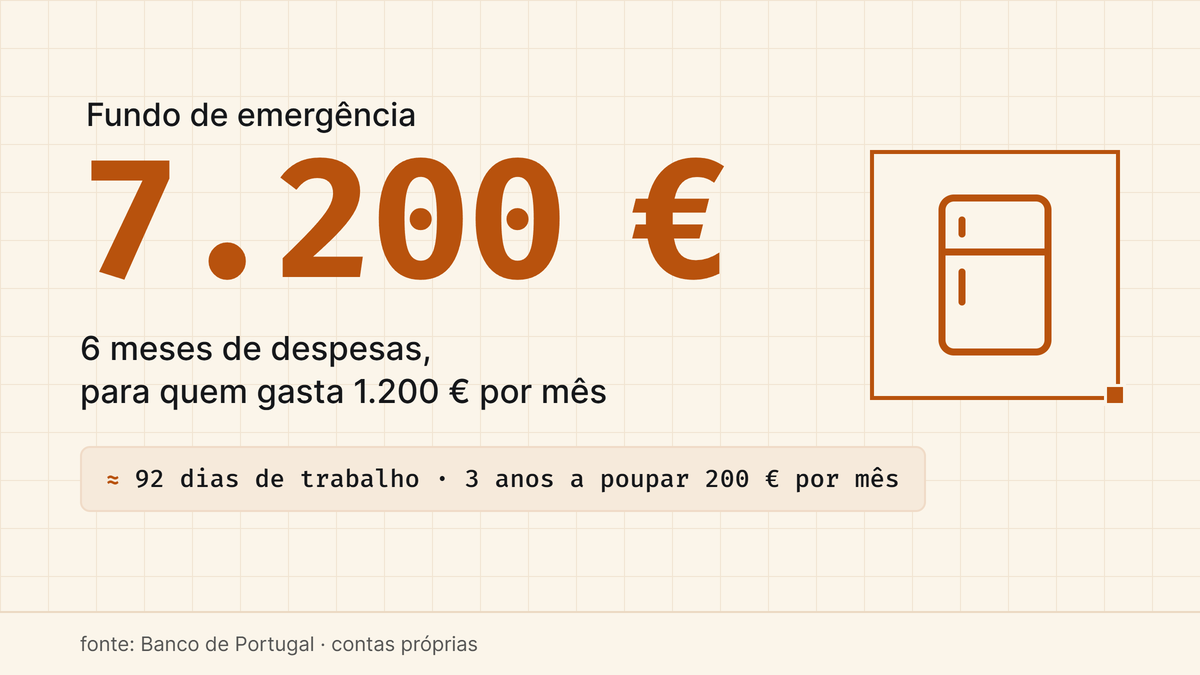
Um fundo de emergência é dinheiro de lado só para imprevistos e para quebras de rendimento. O Banco de Portugal recomenda que cubra 4 a 6 meses de despesas; para simplificar, fazemos as contas com 6. Com despesas de 1.200 euros por mês, são 7.200 euros, e a poupar 200 euros por mês, levam três anos a juntar. Por isso faz-se por etapas: primeiro um mês, depois a dívida cara (aquele cartão de crédito sacana que teima em não zerar), depois o resto, e só então se investe. Cada família tem as suas contas: o teu número depende das tuas despesas e da estabilidade do teu rendimento.
A análise por trás dos números
Pressupostos:
- Despesas mensais, fixas e variáveis (renda ou prestação, comida, contas da casa, transportes, seguros, telemóvel e o resto do dia a dia): 1.200 euros por mês (estimativa própria)
- Dimensão do fundo: 6 meses de despesas (o Banco de Portugal recomenda 4 a 6; usamos o topo para simplificar a conta)
- Quanto poupas para o fundo: 200 euros por mês (estimativa própria)
- Certificados de Aforro, Série F: 2,5% brutos nas subscrições de novembro de 2026, 1,8% líquidos depois dos 28% de IRS (DECO PROteste)
- Conta à ordem: sem juros (estimativa própria)
- Salário líquido médio: 78 euros por dia de trabalho
A conta:
- 6 meses: 1.200 × 6 = 7.200 euros
- A 200 euros por mês:
- 1 mês de despesas (1.200 euros) em 6 meses
- 6 meses de despesas (7.200 euros) em 3 anos
- Os 7.200 euros nos Certificados de Aforro rendem cerca de 130 euros por ano (7.200 × 1,8% líquidos). Se ficarem na conta à ordem, rendem zero.
O número final:
6 meses de despesas. No nosso exemplo, 7.200 euros.
Para pôr isto em perspetiva: 7.200 euros são 92 dias de trabalho, mais de quatro meses a trabalhar só para a almofada. Cara, é verdade, mas compra-te paz de espírito e poupa-te a dívidas caras e a mexer nos investimentos. Três anos a poupar parece uma eternidade, e é por isso que ninguém o faz de uma vez: faz-se por etapas, como veremos a seguir.
Para que serve (e para que não serve)
O fundo de emergência serve para três coisas, todas elas com data marcada para o pior momento possível:
- Imprevistos: a caldeira morre em janeiro, o carro avaria junto a uma rotunda, o telemóvel cai sempre virado para baixo.
- Despesas de saúde ou reparações que o seguro ainda não pagou. O Banco de Portugal dá como exemplo pagar pequenas reparações enquanto se espera pelo seguro.
- Quebra de rendimento: ganhas tempo para procurar emprego, ou para reajustar o orçamento, sem teres de aceitar a primeira oferta (nem o negócio «imperdível» do primo) nem de pedir dinheiro emprestado.
E não serve para tudo o resto, por mais «urgente» que pareça:
- Promoções. Uma televisão com 40% de desconto não é uma emergência, é uma tentação com bom marketing (já fizemos as contas ao «Paga em 3x sem juros», em véspera de Black Friday).
- Despesas que já sabes que vêm: o Natal chega sempre em dezembro, e o IUC e os seguros também têm data e valor marcados. Essas têm cofre próprio: divide estes custos anuais por 12 e poupa esse valor todos os meses.
- Investir. Um fundo de emergência não é para render, é para estar lá quando precisas, no dia em que precisas (se render alguma coisa, melhor, mas o essencial é que o capital esteja garantido). A caldeira não aceita pagamento em ações.
Onde entra no teu plano
No caminho para a Independência Financeira, a almofada de segurança é a segunda etapa: vem depois de saberes para onde vai o dinheiro e antes de começares a investir. Uma ordem que faz sentido para a maioria das pessoas:
- Descobre quanto gastas por mês. Sem este número não há meta. Se ainda não sabes para onde vai o dinheiro, começa por aí.
- Primeira meta: um mês de despesas. Um objetivo razoável para começar, que já cobre uma avaria do carro. No nosso exemplo, 1.200 euros.
- Dívida cara primeiro. Cartão de crédito, descoberto e crédito ao consumo costumam cobrar mais do que qualquer poupança rende, por isso pagam-se antes de continuar a encher o fundo. Há quem prefira completar o fundo primeiro e só depois amortizar: faz a conta para o teu caso.
- Completa os 6 meses. Com o ritmo que o teu orçamento aguentar, de preferência por transferência automática no dia do ordenado: o dinheiro que não vês não te tenta.
- Só depois, investir. O dinheiro que vai render (mas que vai variar para cima e para baixo) não deve ser o mesmo que vais precisar para a caldeira. A conta dos 100 mil espera por ti no passo 5 e não foge a lado nenhum.
E se hoje não sobra nada ao fim do mês? Não é falta de força de vontade, é aritmética. O passo 1 é o mais importante: perceber onde está a margem, mesmo que seja pequena.
O conceito por trás
O conceito por trás é a liquidez: a rapidez com que transformas uma poupança em dinheiro na mão, sem perderes valor pelo caminho. Num fundo de emergência, a liquidez conta mais do que o rendimento. O outro lado da moeda é a inflação, que vai comendo o dinheiro parado, como vimos no artigo sobre o depósito a prazo.
E na prática?
O Banco de Portugal recomenda produtos que se possam levantar a qualquer momento e com garantia de capital. Três vias, com trade-offs diferentes:
| Via | Quando podes levantar | Rendimento | Nota |
|---|---|---|---|
| Conta à ordem ou poupança com acesso imediato | Quando quiseres | Nenhum ou muito baixo | Ideal para o primeiro mês |
| Depósito a prazo | No fim do prazo | Varia de banco para banco | Confirma as condições de mobilização antecipada |
| Certificados de Aforro, Série F | Só a partir do primeiro vencimento de juros, 3 meses depois; perdes os juros do trimestre em curso (Simula) | 1,8% líquidos em novembro de 2026 | Servem melhor para a segunda parte do fundo |
Uma hipótese é dividir: o primeiro mês numa conta com acesso imediato e o resto numa via com algum rendimento. Se fizer sentido para ti, claro.
O que mais ajuda a não falhar:
- Uma conta só para o fundo, de preferência noutro banco ou noutra app, para não lhe tocares. Quando a «emergência» for uns ténis novos, vais agradecer o obstáculo.
- Transferência automática no dia do ordenado: trata a tua poupança como mais uma despesa fixa do mês (paga-te a ti primeiro).
- Reforços extra: o reembolso do IRS e os subsídios de férias e de Natal ajudam a chegar lá mais depressa (o reembolso do IRS é, no fundo, dinheiro teu que esteve de férias nas Finanças).
- Revê o valor quando a vida muda. Se as despesas sobem 200 euros por mês, um fundo de 6 meses precisa de mais 1.200 euros.
- Os depósitos estão cobertos até 100.000 euros por depositante e por banco pelo Fundo de Garantia de Depósitos, muito acima do que um fundo de emergência costuma ser.
Se tens contrato a prazo, recibos verdes ou um só salário em casa, vale a pena ir além dos 6 meses: o rendimento menos estável pede uma almofada maior.
Isto não é aconselhamento financeiro - são contas para te ajudar a pensar. A escolha certa depende da tua situação, do teu prazo e do risco que aceitas correr.
O melhor fundo de emergência é aquele que nunca chegas a usar, mas que dorme contigo todas as noites. E tu, como é que isto se compara com a tua realidade? Faz a conta com as tuas despesas e vê por qual dos cinco passos começas.
Recebe os artigos mais relevantes no teu email: regista-te grátis aqui. Segue-nos também nas redes sociais.
Nota de transparência: este cálculo é um exercício analítico e recreativo, e não é aconselhamento financeiro. Embora os valores procurem ser o mais exatos e realistas possível, com base em fontes oficiais e preços de mercado, são naturalmente uma aproximação. Cada família tem o seu contexto, as suas prioridades e especificidades próprias que alteram a conta final.